Domain rasierer-welt.de kaufen?
Wir ziehen mit dem Projekt
rasierer-welt.de um.
Sind Sie am Kauf der Domain
rasierer-welt.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain rasierer-welt.de kaufen?
Wann Liebhaberei?
Wann spricht man von Liebhaberei? Liebhaberei liegt vor, wenn eine Tätigkeit nicht mit der Absicht betrieben wird, dauerhaft einen Gewinn zu erzielen, sondern primär aus persönlichem Interesse oder Freude. Dabei ist es wichtig, dass die Einnahmen die Ausgaben nicht übersteigen und die Tätigkeit nicht professionell ausgeübt wird. Liebhaberei kann steuerliche Konsequenzen haben, da Verluste aus liebhaberischen Tätigkeiten steuerlich nicht absetzbar sind. Es ist daher ratsam, sich im Zweifelsfall von einem Steuerberater beraten zu lassen, um sicherzustellen, dass die Tätigkeit nicht als Liebhaberei eingestuft wird. **
Was passiert bei Liebhaberei?
Bei Liebhaberei handelt es sich um eine Tätigkeit, die nicht mit dem Ziel der Gewinnerzielung betrieben wird. Das Finanzamt erkennt in solchen Fällen keine steuerliche Anerkennung an. Wenn eine Aktivität als Liebhaberei eingestuft wird, können die damit verbundenen Ausgaben steuerlich nicht geltend gemacht werden. Es ist wichtig, dass die Tätigkeit nachweislich auf Dauer angelegt ist und eine Gewinnerzielungsabsicht besteht, um nicht als Liebhaberei eingestuft zu werden. Liebhaberei kann zu steuerlichen Nachteilen führen, da die Kosten nicht steuermindernd geltend gemacht werden können. **


Ähnliche Suchbegriffe für Liebhaberei
Top-Angebote
Produkte zum Begriff Liebhaberei:
-
Zwischen (Welt-)Gesellschaft und (Welt-)GemeinschaftZwischen (Welt-)Gesellschaft und (Welt-)Gemeinschaft , Eine globalisierte Welt eröffnet vielfältige Räume und Perspektiven für unser Leben und Handeln. Die damit verbundenen Möglichkeiten sozialer Ordnung bewegen sich theoretisch zwischen den Konstrukten von (Welt-)Gesellschaft und (Welt-)Gemeinschaft und adressieren für das globale Zusammenleben Fragen nach Chancen und Herausforderungen, nach Verbindlichkeiten, Gerechtigkeit und Sozialität. Die Beiträge dieses Bandes beschäftigen sich mit den daraus resultierenden Fragen an Bildung, Erziehung und Lernen und markieren eine Standortbestimmung pädagogischen Nachdenkens der Weltsituation am Beginn des 21. Jahrhunderts. Dazu werden in vier Abschnitten entlang von Leitdifferenzen Reflexionsangebote pädagogischer Fragen zwischen (Welt-)gesellschaft und (Welt-)gemeinschaft angeboten. Dieses Nachdenken findet jeweils statt zwischen ... - ... kosmopolitischen Theorieperspektiven und ethischen Anforderungen, - ... theologischen und religionssoziologischen Theorieperspektiven, - ... deskriptiven und normativen Gestaltungsperspektiven, - ... vergangenen und zukünftigen Ansätzen globalen Lernens und internationaler Bildungskooperationen. Der Band richtet sich an Erziehungswissenschaftler:innen, die sich für interdisziplinäre Fragen von Bildung und Lernen im Spannungsfeld von Weltgesellschaft und Weltgemeinschaft interessieren. , Blinker > Lichter & Leuchten , Erscheinungsjahr: 20231006, Produktform: Kartoniert, Redaktion: Franz, Julia~Lang-Wojtasik, Gregor~Rau, Caroline~Timm, Susanne, Edition: NED, Seitenzahl/Blattzahl: 197, Keyword: Globales Lernen; Weltgesellschaft; Demokratie; Bildung; Gerechtigkeit; Kooperation; Partnerschaft; Religion; Theologie; Interkulturelle und International Vergleichende Erziehungswissenschaft, Fachschema: Bildungssystem~Bildungswesen~Pädagogik / Theorie, Philosophie, Anthropologie~Pädagogik / Geschichte, Fachkategorie: Pädagogik: Theorie und Philosopie~Geschichte der Pädagogik, Thema: Optimieren, Warengruppe: TB/Bildungswesen (Schule/Hochschule), Fachkategorie: Bildungssysteme und -strukturen, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Waxmann Verlag GmbH, Verlag: Waxmann Verlag GmbH, Verlag: Waxmann Verlag GmbH, Länge: 239, Breite: 167, Höhe: 14, Gewicht: 392, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, eBook EAN: 9783830997665, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0030, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Lagerartikel, Unterkatalog: Taschenbuch, WolkenId: 298002629,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
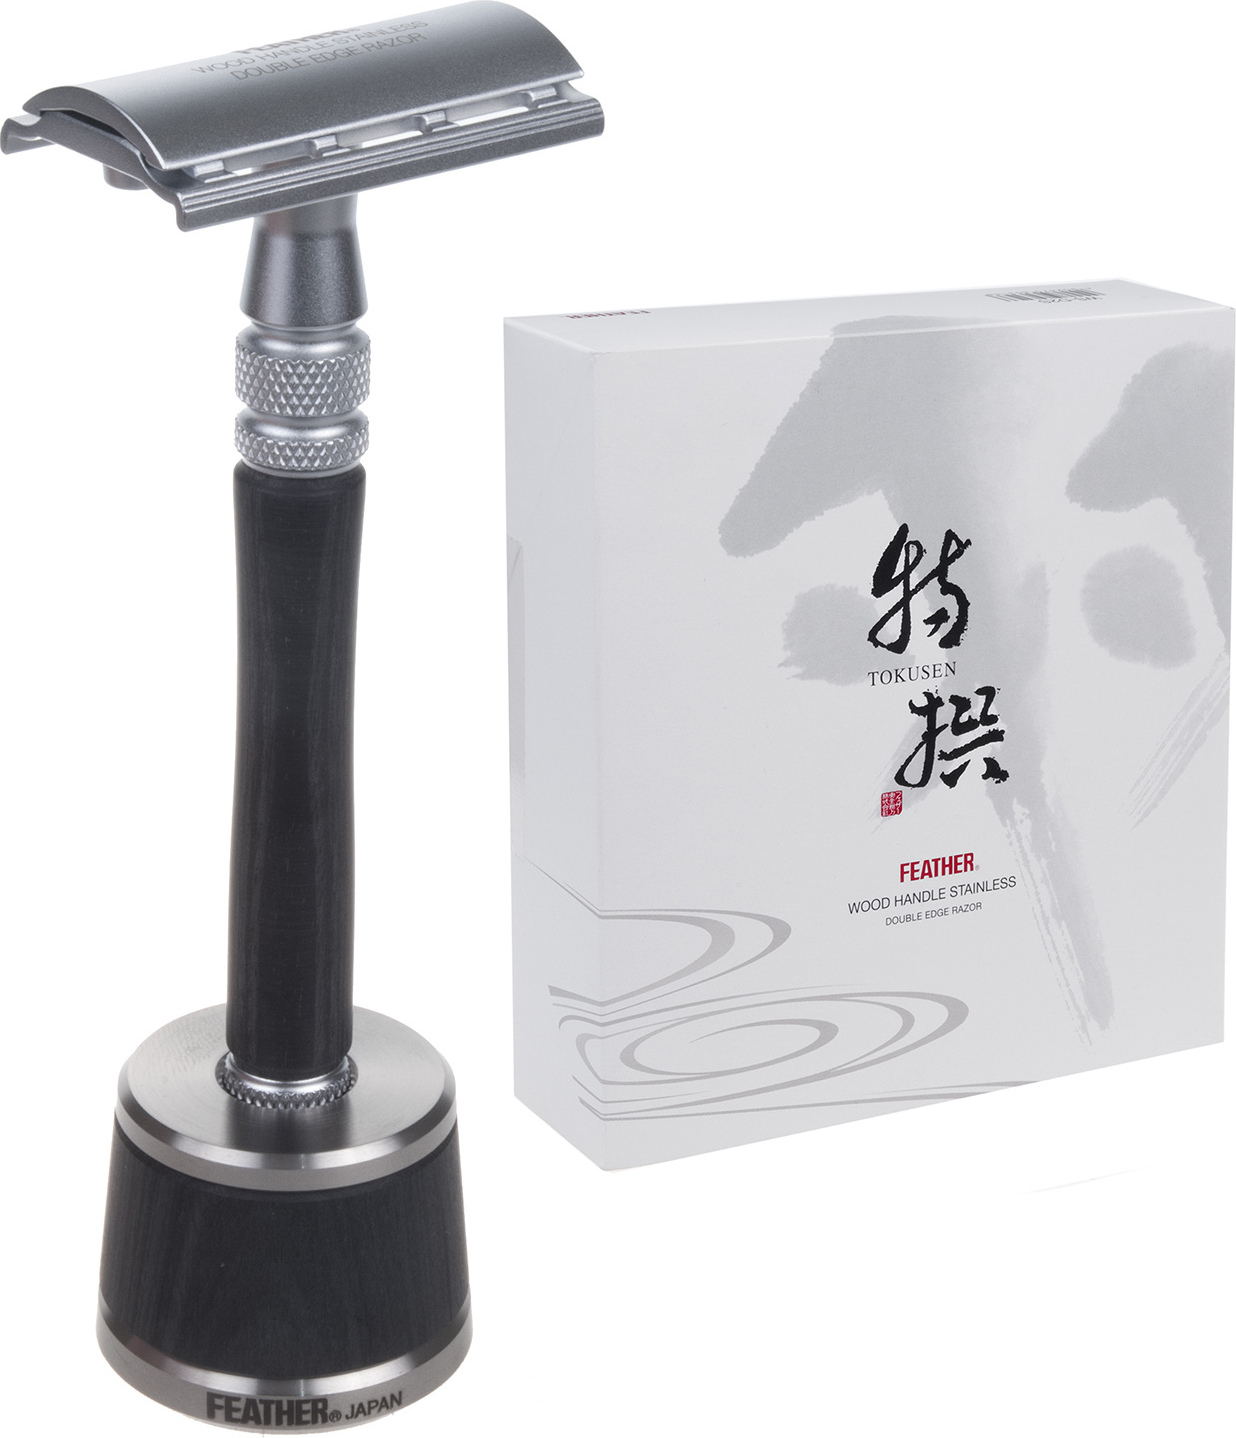
Rasierer Feather WS-D2S Rasierklingen-Rasierer Metallteile aus Edelstahl Holzelemente StänderDer Feather WS-D2S ist japanische Präzision in einem eleganten und einzigartigen Rasierapparat vereint. Hergestellt aus hochwertigem Edelstahl und dunklem, harzbehandeltem Hartholz. All dies macht ihn resistent gegen Schmutz und Wasser. Das Set wird mit einem eleganten Ständer geliefert, auf dem das Rasiermesser gut aufbewahrt werden kann und der in jedem Badezimmer gut aussieht.Eigenschaften:Hersteller-Code: WS-D2SMarke: FeatherTyp: RasierklingeGrifflänge: StandardScherkopf: geschlossenZusätzliche Eigenschaften: Rasierklinge aus EdelstahlDominierende Farbe: SchwarzProduktgewicht mit Verpackung: 0,2 kg472,68 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wann liegt Liebhaberei vor?
Liebhaberei liegt vor, wenn eine Tätigkeit oder ein Hobby hauptsächlich aus persönlichem Interesse und nicht mit dem Ziel der Gewinnerzielung betrieben wird. Dabei spielen die Motivation und die Absicht des Steuerpflichtigen eine entscheidende Rolle. Wenn die Kosten für die Tätigkeit regelmäßig die erzielten Einnahmen übersteigen und keine ernsthafte Gewinnerzielungsabsicht erkennbar ist, kann von Liebhaberei ausgegangen werden. In steuerlicher Hinsicht kann Liebhaberei dazu führen, dass die damit verbundenen Ausgaben steuerlich nicht abzugsfähig sind. Es ist wichtig, die individuellen Umstände und die Gesamtsituation des Steuerpflichtigen zu berücksichtigen, um festzustellen, ob Liebhaberei vorliegt. **
-
Was ist steuerliche Liebhaberei?
Was ist steuerliche Liebhaberei? Steuerliche Liebhaberei bezieht sich auf die steuerliche Behandlung von Verlusten, die aus einer Tätigkeit entstehen, die nicht mit dem Ziel der Gewinnerzielung betrieben wird. Wenn das Finanzamt feststellt, dass eine Tätigkeit als Liebhaberei eingestuft wird, können Verluste steuerlich nicht geltend gemacht werden. Dies kann beispielsweise der Fall sein, wenn jemand ein Hobby betreibt, das regelmäßig Verluste verursacht, aber nicht ernsthaft mit dem Ziel der Gewinnerzielung betrieben wird. In solchen Fällen können die Ausgaben nicht steuermindernd geltend gemacht werden. **
-
Wann ist es Liebhaberei?
Liebhaberei liegt vor, wenn eine Tätigkeit hauptsächlich aus persönlichem Interesse oder Vergnügen ausgeübt wird, ohne dass damit eine ernsthafte Absicht verfolgt wird, dauerhaft Gewinne zu erzielen. Es handelt sich also um eine Freizeitbeschäftigung oder ein Hobby, das nicht primär auf wirtschaftlichen Erfolg abzielt. Die Finanzbehörden prüfen, ob eine Tätigkeit als Liebhaberei eingestuft werden kann, um steuerliche Vorteile zu vermeiden. Entscheidend ist dabei, ob die Tätigkeit langfristig einen Gewinn erwirtschaften kann oder ob sie eher als reine Freizeitbeschäftigung betrieben wird. **
-
Was versteht man unter Liebhaberei?
Was versteht man unter Liebhaberei? Liebhaberei bezeichnet eine Tätigkeit oder ein Hobby, das nicht primär auf Gewinn ausgerichtet ist, sondern aus persönlicher Leidenschaft oder Freude betrieben wird. In steuerrechtlicher Hinsicht kann Liebhaberei dazu führen, dass die damit verbundenen Ausgaben steuerlich nicht absetzbar sind. Es wird davon ausgegangen, dass Liebhaberei keine ernsthafte Absicht zur Gewinnerzielung verfolgt und somit nicht als betriebliche oder berufliche Tätigkeit angesehen wird. Es ist wichtig, zwischen Liebhaberei und einer tatsächlichen wirtschaftlichen Tätigkeit zu unterscheiden, um steuerliche Konsequenzen zu vermeiden. **

Was ist Liebhaberei im Steuerrecht?
Was ist Liebhaberei im Steuerrecht? Liebhaberei im Steuerrecht bezieht sich auf Tätigkeiten oder Investitionen, die nicht mit dem Ziel der Gewinnerzielung betrieben werden, sondern aus rein persönlichem Interesse oder Vergnügen. Solche Aktivitäten können steuerlich nicht als Betriebsausgaben geltend gemacht werden und führen somit nicht zu steuerlichen Vorteilen. Das Finanzamt prüft, ob eine Tätigkeit als Liebhaberei einzustufen ist, indem es Kriterien wie die Dauer der Verlustphase, die Gewinnerzielungsabsicht und die Marktfähigkeit der Tätigkeit berücksichtigt. Liebhaberei kann sowohl bei selbstständigen als auch bei nichtselbstständigen Tätigkeiten auftreten und hat Auswirkungen auf die steuerliche Behandlung der betreffenden Aktivitäten. **
Was bedeutet Liebhaberei im Steuerrecht?
Was bedeutet Liebhaberei im Steuerrecht? Liebhaberei im Steuerrecht bezieht sich auf Tätigkeiten oder Investitionen, die nicht mit dem Ziel der Gewinnerzielung betrieben werden, sondern aus rein privatem Interesse oder Vergnügen. Wenn das Finanzamt feststellt, dass eine Aktivität als Liebhaberei eingestuft wird, können die damit verbundenen Ausgaben steuerlich nicht geltend gemacht werden. Es ist wichtig, dass Steuerpflichtige nachweisen können, dass ihre Tätigkeiten oder Investitionen auf eine langfristige Gewinnerzielung ausgerichtet sind, um nicht als Liebhaberei eingestuft zu werden. In der Regel wird Liebhaberei im Steuerrecht als steuerlich nicht relevant angesehen. **
Top-Angebote
Produkte zum Begriff Liebhaberei:
-
Laifen T1 Pro Elektrorasierer mit Linearmotor aus Aluminium - USB-C Rasierer & Barttrimmer Set, IPX7, 12.000 CPM; Alu silberLeistungsstarker Linearmotor mit bis zu 12.000 Schneidebewegungen pro Minute für eine schnelle und gründliche Rasur. / Premium-Aluminiumgehäuse in CNC-Unibody-Bauweise für maximale Stabilität, hochwertige Optik und langlebige Qualität. / ArcBlade-Technologie mit 0,055 mm Rasierfolie für besonders hautnahe, komfortable und präzise Rasurergebnisse. / Rasierer und Trimmer in einem Gerät inklusive Trimmerkopf und 3 Aufsätzen für individuelle Bartpflege und exakte Konturen. / IPX7 wasserdicht & USB-C-ladbar mit bis zu 4 Monaten Akkulaufzeit für maximale Flexibilität im Alltag und auf Reisen.179,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Zwischen (Welt-)Gesellschaft und (Welt-)GemeinschaftZwischen (Welt-)Gesellschaft und (Welt-)Gemeinschaft , Eine globalisierte Welt eröffnet vielfältige Räume und Perspektiven für unser Leben und Handeln. Die damit verbundenen Möglichkeiten sozialer Ordnung bewegen sich theoretisch zwischen den Konstrukten von (Welt-)Gesellschaft und (Welt-)Gemeinschaft und adressieren für das globale Zusammenleben Fragen nach Chancen und Herausforderungen, nach Verbindlichkeiten, Gerechtigkeit und Sozialität. Die Beiträge dieses Bandes beschäftigen sich mit den daraus resultierenden Fragen an Bildung, Erziehung und Lernen und markieren eine Standortbestimmung pädagogischen Nachdenkens der Weltsituation am Beginn des 21. Jahrhunderts. Dazu werden in vier Abschnitten entlang von Leitdifferenzen Reflexionsangebote pädagogischer Fragen zwischen (Welt-)gesellschaft und (Welt-)gemeinschaft angeboten. Dieses Nachdenken findet jeweils statt zwischen ... - ... kosmopolitischen Theorieperspektiven und ethischen Anforderungen, - ... theologischen und religionssoziologischen Theorieperspektiven, - ... deskriptiven und normativen Gestaltungsperspektiven, - ... vergangenen und zukünftigen Ansätzen globalen Lernens und internationaler Bildungskooperationen. Der Band richtet sich an Erziehungswissenschaftler:innen, die sich für interdisziplinäre Fragen von Bildung und Lernen im Spannungsfeld von Weltgesellschaft und Weltgemeinschaft interessieren. , Blinker > Lichter & Leuchten , Erscheinungsjahr: 20231006, Produktform: Kartoniert, Redaktion: Franz, Julia~Lang-Wojtasik, Gregor~Rau, Caroline~Timm, Susanne, Edition: NED, Seitenzahl/Blattzahl: 197, Keyword: Globales Lernen; Weltgesellschaft; Demokratie; Bildung; Gerechtigkeit; Kooperation; Partnerschaft; Religion; Theologie; Interkulturelle und International Vergleichende Erziehungswissenschaft, Fachschema: Bildungssystem~Bildungswesen~Pädagogik / Theorie, Philosophie, Anthropologie~Pädagogik / Geschichte, Fachkategorie: Pädagogik: Theorie und Philosopie~Geschichte der Pädagogik, Thema: Optimieren, Warengruppe: TB/Bildungswesen (Schule/Hochschule), Fachkategorie: Bildungssysteme und -strukturen, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Waxmann Verlag GmbH, Verlag: Waxmann Verlag GmbH, Verlag: Waxmann Verlag GmbH, Länge: 239, Breite: 167, Höhe: 14, Gewicht: 392, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, eBook EAN: 9783830997665, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0030, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Lagerartikel, Unterkatalog: Taschenbuch, WolkenId: 298002629,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann Liebhaberei?
Wann spricht man von Liebhaberei? Liebhaberei liegt vor, wenn eine Tätigkeit nicht mit der Absicht betrieben wird, dauerhaft einen Gewinn zu erzielen, sondern primär aus persönlichem Interesse oder Freude. Dabei ist es wichtig, dass die Einnahmen die Ausgaben nicht übersteigen und die Tätigkeit nicht professionell ausgeübt wird. Liebhaberei kann steuerliche Konsequenzen haben, da Verluste aus liebhaberischen Tätigkeiten steuerlich nicht absetzbar sind. Es ist daher ratsam, sich im Zweifelsfall von einem Steuerberater beraten zu lassen, um sicherzustellen, dass die Tätigkeit nicht als Liebhaberei eingestuft wird. **
-
Was passiert bei Liebhaberei?
Bei Liebhaberei handelt es sich um eine Tätigkeit, die nicht mit dem Ziel der Gewinnerzielung betrieben wird. Das Finanzamt erkennt in solchen Fällen keine steuerliche Anerkennung an. Wenn eine Aktivität als Liebhaberei eingestuft wird, können die damit verbundenen Ausgaben steuerlich nicht geltend gemacht werden. Es ist wichtig, dass die Tätigkeit nachweislich auf Dauer angelegt ist und eine Gewinnerzielungsabsicht besteht, um nicht als Liebhaberei eingestuft zu werden. Liebhaberei kann zu steuerlichen Nachteilen führen, da die Kosten nicht steuermindernd geltend gemacht werden können. **
-
Wann liegt Liebhaberei vor?
Liebhaberei liegt vor, wenn eine Tätigkeit oder ein Hobby hauptsächlich aus persönlichem Interesse und nicht mit dem Ziel der Gewinnerzielung betrieben wird. Dabei spielen die Motivation und die Absicht des Steuerpflichtigen eine entscheidende Rolle. Wenn die Kosten für die Tätigkeit regelmäßig die erzielten Einnahmen übersteigen und keine ernsthafte Gewinnerzielungsabsicht erkennbar ist, kann von Liebhaberei ausgegangen werden. In steuerlicher Hinsicht kann Liebhaberei dazu führen, dass die damit verbundenen Ausgaben steuerlich nicht abzugsfähig sind. Es ist wichtig, die individuellen Umstände und die Gesamtsituation des Steuerpflichtigen zu berücksichtigen, um festzustellen, ob Liebhaberei vorliegt. **
-
Was ist steuerliche Liebhaberei?
Was ist steuerliche Liebhaberei? Steuerliche Liebhaberei bezieht sich auf die steuerliche Behandlung von Verlusten, die aus einer Tätigkeit entstehen, die nicht mit dem Ziel der Gewinnerzielung betrieben wird. Wenn das Finanzamt feststellt, dass eine Tätigkeit als Liebhaberei eingestuft wird, können Verluste steuerlich nicht geltend gemacht werden. Dies kann beispielsweise der Fall sein, wenn jemand ein Hobby betreibt, das regelmäßig Verluste verursacht, aber nicht ernsthaft mit dem Ziel der Gewinnerzielung betrieben wird. In solchen Fällen können die Ausgaben nicht steuermindernd geltend gemacht werden. **
Ähnliche Suchbegriffe für Liebhaberei
-
Rasierer Feather WS-D2S Rasierklingen-Rasierer Metallteile aus Edelstahl Holzelemente StänderDer Feather WS-D2S ist japanische Präzision in einem eleganten und einzigartigen Rasierapparat vereint. Hergestellt aus hochwertigem Edelstahl und dunklem, harzbehandeltem Hartholz. All dies macht ihn resistent gegen Schmutz und Wasser. Das Set wird mit einem eleganten Ständer geliefert, auf dem das Rasiermesser gut aufbewahrt werden kann und der in jedem Badezimmer gut aussieht.Eigenschaften:Hersteller-Code: WS-D2SMarke: FeatherTyp: RasierklingeGrifflänge: StandardScherkopf: geschlossenZusätzliche Eigenschaften: Rasierklinge aus EdelstahlDominierende Farbe: SchwarzProduktgewicht mit Verpackung: 0,2 kg472,68 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann ist es Liebhaberei?
Liebhaberei liegt vor, wenn eine Tätigkeit hauptsächlich aus persönlichem Interesse oder Vergnügen ausgeübt wird, ohne dass damit eine ernsthafte Absicht verfolgt wird, dauerhaft Gewinne zu erzielen. Es handelt sich also um eine Freizeitbeschäftigung oder ein Hobby, das nicht primär auf wirtschaftlichen Erfolg abzielt. Die Finanzbehörden prüfen, ob eine Tätigkeit als Liebhaberei eingestuft werden kann, um steuerliche Vorteile zu vermeiden. Entscheidend ist dabei, ob die Tätigkeit langfristig einen Gewinn erwirtschaften kann oder ob sie eher als reine Freizeitbeschäftigung betrieben wird. **
-
Was versteht man unter Liebhaberei?
Was versteht man unter Liebhaberei? Liebhaberei bezeichnet eine Tätigkeit oder ein Hobby, das nicht primär auf Gewinn ausgerichtet ist, sondern aus persönlicher Leidenschaft oder Freude betrieben wird. In steuerrechtlicher Hinsicht kann Liebhaberei dazu führen, dass die damit verbundenen Ausgaben steuerlich nicht absetzbar sind. Es wird davon ausgegangen, dass Liebhaberei keine ernsthafte Absicht zur Gewinnerzielung verfolgt und somit nicht als betriebliche oder berufliche Tätigkeit angesehen wird. Es ist wichtig, zwischen Liebhaberei und einer tatsächlichen wirtschaftlichen Tätigkeit zu unterscheiden, um steuerliche Konsequenzen zu vermeiden. **
-
Was ist Liebhaberei im Steuerrecht?
Was ist Liebhaberei im Steuerrecht? Liebhaberei im Steuerrecht bezieht sich auf Tätigkeiten oder Investitionen, die nicht mit dem Ziel der Gewinnerzielung betrieben werden, sondern aus rein persönlichem Interesse oder Vergnügen. Solche Aktivitäten können steuerlich nicht als Betriebsausgaben geltend gemacht werden und führen somit nicht zu steuerlichen Vorteilen. Das Finanzamt prüft, ob eine Tätigkeit als Liebhaberei einzustufen ist, indem es Kriterien wie die Dauer der Verlustphase, die Gewinnerzielungsabsicht und die Marktfähigkeit der Tätigkeit berücksichtigt. Liebhaberei kann sowohl bei selbstständigen als auch bei nichtselbstständigen Tätigkeiten auftreten und hat Auswirkungen auf die steuerliche Behandlung der betreffenden Aktivitäten. **
-
Was bedeutet Liebhaberei im Steuerrecht?
Was bedeutet Liebhaberei im Steuerrecht? Liebhaberei im Steuerrecht bezieht sich auf Tätigkeiten oder Investitionen, die nicht mit dem Ziel der Gewinnerzielung betrieben werden, sondern aus rein privatem Interesse oder Vergnügen. Wenn das Finanzamt feststellt, dass eine Aktivität als Liebhaberei eingestuft wird, können die damit verbundenen Ausgaben steuerlich nicht geltend gemacht werden. Es ist wichtig, dass Steuerpflichtige nachweisen können, dass ihre Tätigkeiten oder Investitionen auf eine langfristige Gewinnerzielung ausgerichtet sind, um nicht als Liebhaberei eingestuft zu werden. In der Regel wird Liebhaberei im Steuerrecht als steuerlich nicht relevant angesehen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.